
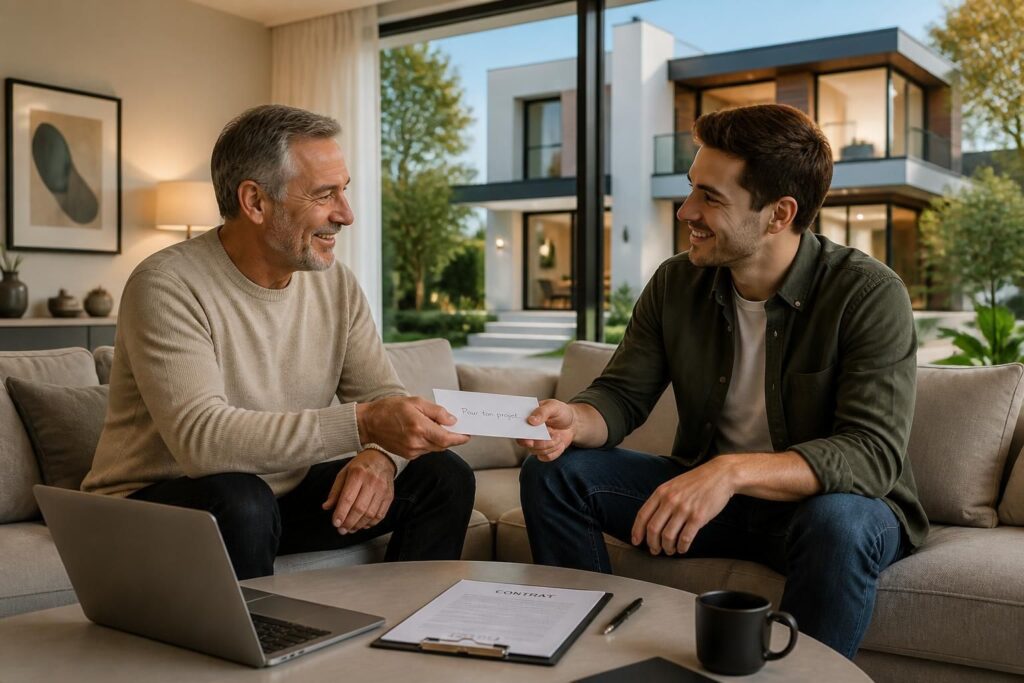
Quand un parent décide de prêter de l’argent à son fils pour un achat immobilier, l’élan est souvent simple : aider à franchir le dernier obstacle, compléter un apport ou sécuriser un dossier bancaire devenu plus exigeant. En 2026, ce geste de soutien familial reste très courant, mais il ne s’improvise plus. Entre contrat de prêt, preuve des virements, seuils déclaratifs et vigilance sur la fiscalité, la frontière entre un prêt familial proprement encadré et une donation déguisée peut vite se brouiller. C’est précisément là que les mauvaises surprises apparaissent : redressement, tensions entre héritiers, ou contestation au moment d’une vente immobilière.
Le sujet mérite donc un regard concret : quelles conditions de prêt faut-il respecter, faut-il prévoir un taux d’intérêt, comment déclarer les sommes, et que se passe-t-il si le remboursement s’étale sur plusieurs années ? Dans bien des familles, la bonne solution n’est pas seulement juridique ; elle est aussi documentaire. Un écrit clair, des flux traçables et un calendrier réaliste transforment un coup de pouce affectif en opération solide. À défaut, l’administration peut demander des comptes, et les proches aussi. Pour aller au fond du sujet sans faux pas, mieux vaut avancer avec méthode, comme on le ferait pour un petit dossier de crédit : sobrement, mais sans rien laisser au hasard.
En bref :
- Un prêt familial à un enfant pour un achat immobilier doit être formalisé au-delà de 1 500 €.
- À partir de 5 000 €, la déclaration via le formulaire Cerfa n°2062 devient indispensable.
- Un écrit précis limite le risque de requalification en donation déguisée.
- Un taux d’intérêt peut être prévu, mais il doit rester cohérent et être déclaré s’il génère des revenus.
- Les remboursements doivent être traçables par virement ou chèque nominatif.
- En cas de décès, la dette ou la créance entre dans la succession selon la situation.
- Certains montages patrimoniaux, comme la SCI, peuvent compléter le dispositif dans une logique de transmission.
Prêt familial pour un achat immobilier : le cadre à respecter en 2026
Prêter de l’argent à son fils pour financer un logement n’est pas un simple accord verbal autour d’un café. Sur le plan juridique, l’opération doit montrer sans ambiguïté qu’il s’agit bien d’un prêt familial, donc d’une somme remboursable, et non d’un don. Cette distinction compte énormément, car la donation produit des effets fiscaux immédiats, alors qu’un prêt repose sur une dette réelle, avec échéancier, modalités de remboursement et, si besoin, rémunération.
Le Code civil impose un écrit dès que le montant dépasse 1 500 €. Dans la pratique, un contrat de prêt doit mentionner l’identité du prêteur et de l’emprunteur, le montant versé, la durée, le rythme des remboursements, le mode de paiement et, le cas échéant, les garanties. Une famille qui avance 20 000 € pour compléter un apport immobilier a donc tout intérêt à poser les choses noir sur blanc. Sans cela, le risque de litige augmente, notamment si d’autres héritiers contestent l’opération plus tard.
Contrat sous seing privé ou acte notarié : quelle formule choisir ?
Deux options dominent. Le contrat sous seing privé, rédigé et signé par les parties, convient à la majorité des situations simples. L’acte notarié, lui, apporte une sécurité supplémentaire, notamment si une garantie réelle est prévue, comme une hypothèque sur le bien acheté. Dans une famille qui souhaite éviter tout débat ultérieur, cette version peut valoir le coût supplémentaire.
Un exemple concret parle souvent davantage qu’un long discours : un parent prête 50 000 € à son fils pour finaliser l’achat d’un appartement. Si le prêt est formalisé, chaque versement pourra être relié à l’échéancier. En cas de désaccord, le document fera foi et évitera que l’aide soit interprétée comme une avance « informelle ». C’est souvent ce niveau de précision qui protège à la fois la relation familiale et le patrimoine.
Tableau des seuils à connaître
| Montant du prêt | Formalisme exigé | Déclaration fiscale |
|---|---|---|
| Moins de 1 500 € | Aucun écrit obligatoire | Non |
| Entre 1 500 € et 5 000 € | Contrat écrit obligatoire | Non |
| Plus de 5 000 € | Contrat écrit recommandé, enregistrement possible | Cerfa n°2062 obligatoire |
Pour un prêt familial immobilier, ce tableau sert de boussole. Dès que le montant devient significatif, la rigueur documentaire n’est plus un détail ; elle devient l’assurance-vie du dossier.
Déclaration fiscale du prêt familial : seuils, formulaire et risques
La fiscalité du prêt familial repose sur un principe simple : plus la somme est importante, plus la transparence devient nécessaire. Au-delà de 5 000 €, la déclaration via le formulaire Cerfa n°2062 doit accompagner la déclaration de revenus. Cette formalité permet à l’administration de vérifier que l’argent prêté n’est pas un don déguisé et que les remboursements auront bien lieu.
Le point de vigilance est sérieux : une omission peut entraîner une amende fixe de 150 €. Le risque financier direct n’est donc pas négligeable, mais le vrai danger reste la requalification. Si le prêt n’est pas prouvé, le fisc peut l’assimiler à une donation, ce qui change totalement la donne en matière de droits et de succession. Un simple oubli administratif peut alors coûter bien plus cher qu’un dossier préparé avec soin.
Comment sécuriser la déclaration sans alourdir le dossier ?
Le plus efficace reste de tout tracer dès le départ. Les virements bancaires, les chèques nominatifs et les copies du contrat forment un ensemble cohérent, facile à produire en cas de contrôle. Dans certaines familles, un enregistrement auprès des impôts est aussi choisi pour obtenir une date certaine ; ce service implique un droit fixe de 125 €.
Un cas fréquent illustre bien le sujet : un couple a prêté 18 000 € à son fils pour son premier achat, sans contrat ni trace bancaire détaillée. Lors d’un contrôle successoral, la somme a été réintégrée dans l’actif, avec un impact sur les droits dus. Voilà pourquoi la transparence n’est pas une contrainte abstraite, mais une protection très concrète.
- Rédiger un écrit dès que la somme dépasse 1 500 €.
- Déclarer le prêt via Cerfa n°2062 à partir de 5 000 €.
- Conserver tous les justificatifs de transfert et de remboursement.
- Faire figurer les modalités de remboursement dans le contrat de prêt.
- Vérifier chaque année la cohérence entre l’échéancier et les mouvements bancaires.
Au final, la déclaration n’alourdit pas le projet : elle le rend lisible. Et un projet lisible inspire toujours plus confiance qu’un arrangement flou.
Taux d’intérêt, revenus déclarés et effets fiscaux du prêt familial
Dans beaucoup de foyers, le prêt est consenti sans intérêts, par souplesse ou pour ne pas alourdir l’effort du jeune acquéreur. Cette pratique reste possible, mais elle doit être maniée avec prudence. Un prêt familial à taux zéro peut, selon les circonstances, être contesté comme avantage indirect, surtout si les montants sont élevés ou si le reste de la famille y voit un déséquilibre.
Pour limiter ce risque, certains parents choisissent un taux modéré et clairement indiqué dans le contrat. Il ne s’agit pas de transformer l’aide en produit financier ; l’idée est plutôt de montrer que l’opération reste cohérente. Les intérêts éventuellement perçus doivent être déclarés comme revenus de capitaux mobiliers, c’est-à-dire des revenus provenant de placements ou de créances. Pour l’emprunteur, en revanche, aucune imposition n’est due sur la somme reçue.
Dans un contexte locatif, si le prêt sert à acheter un bien mis en location, les intérêts d’emprunt peuvent, sous conditions, venir réduire les revenus fonciers. Là encore, la logique est la même : l’anticipation fiscale permet d’éviter les mauvaises surprises. Les stratégies d’investissement et de défiscalisation ne remplacent pas un montage clair, mais elles peuvent l’éclairer lorsque le projet immobilier s’inscrit dans une logique patrimoniale plus large.
Pourquoi un taux modéré peut rassurer tout le monde ?
Un exemple simple aide à comprendre. Si un parent prête 100 000 € sans aucun intérêt, la famille ne s’en plaint pas toujours au départ. Mais si d’autres héritiers estiment ensuite que l’aide était trop favorable, des tensions peuvent naître au moment du partage. Un taux symbolique, bien expliqué et documenté, réduit ce type de friction.
Le bon réflexe consiste à garder une cohérence entre la durée du prêt, la capacité de remboursement et le contexte familial. Autrement dit : ni taux excessif, ni flou total. Le juste milieu protège souvent mieux qu’un avantage trop généreux mal encadré.
Remboursement, succession et sécurité du prêt immobilier familial
La réussite d’un prêt familial ne se mesure pas seulement à la signature du contrat, mais à la qualité du suivi dans le temps. L’échéancier doit être clair : remboursement unique à une date fixée, mensualités, ou versements plus souples si la situation de l’enfant l’exige. Tout ajustement gagne à être formalisé, surtout quand la vie professionnelle ou la vente immobilière du bien financé peut modifier le calendrier.
Le décès de l’une des parties change la mécanique sans l’effacer. Si l’emprunteur disparaît, la dette est transmise aux héritiers. Si le prêteur décède, la créance entre dans sa succession. Dans les deux cas, l’existence d’un dossier complet simplifie énormément la gestion des héritiers et limite les contestations. Pour certains foyers, une assurance décès ou une clause spécifique dans l’acte apporte un filet de sécurité supplémentaire. À ce sujet, un éclairage utile peut être trouvé sur l’assurance décès et ses modalités de résiliation, surtout lorsqu’elle est intégrée à une stratégie patrimoniale plus large.
Les réflexes qui évitent les tensions familiales
Un remboursement suivi par virement laisse une trace nette. À l’inverse, un règlement en espèces complique tout : difficile alors de prouver le mouvement exact des fonds. Mieux vaut aussi prévoir, dans le contrat, la possibilité d’un remboursement anticipé ou d’un report, afin d’éviter de renégocier oralement à chaque imprévu.
Pour les montants importants, une garantie hypothécaire peut être envisagée. Une hypothèque, c’est une sûreté prise sur le bien immobilier : si le remboursement n’est pas honoré, le prêteur dispose d’une protection renforcée. Cette solution est plus lourde, mais elle peut rassurer lorsque l’aide familiale dépasse le simple coup de pouce.
Les familles qui souhaitent structurer davantage leur patrimoine regardent parfois du côté de la SCI, la société civile immobilière, qui facilite la détention d’un bien à plusieurs. Dans certains cas, le prêt familial s’articule avec cette solution pour mieux répartir les droits de chacun. Les bases de cette approche sont détaillées dans ce guide sur la SCI et la défiscalisation patrimoniale.
Transmission patrimoniale et montage familial : ce qui change en 2026
Les parents qui soutiennent un projet immobilier ne cherchent pas seulement à aider sur l’instant. Ils pensent souvent à la suite : équilibre entre enfants, transmission des biens et maîtrise de la charge fiscale. Depuis les évolutions récentes, certaines aides ciblées peuvent aller jusqu’à 300 000 € dans des conditions précises liées à l’achat d’une résidence principale ou à des travaux de rénovation énergétique. Ce cadre reste strict, mais il ouvre des perspectives intéressantes pour les familles bien organisées.
Dans ce contexte, le prêt familial peut compléter d’autres outils patrimoniaux : donation partielle, SCI, ou répartition progressive des droits. Un exemple parlant : à Lyon, une famille a structuré deux acquisitions avec un prêt notarié de 120 000 € par enfant, associé à une SCI. Le résultat n’est pas magique ; il repose sur une documentation solide, une vision d’ensemble et une cohérence entre les flux financiers, les objectifs de transmission et les obligations déclaratives.
Pour les parents qui veulent aussi anticiper la protection de l’acquéreur, les mécanismes d’assurance emprunteur méritent d’être examinés, notamment la quotité et les garanties. Un point de départ utile est ce dossier sur la quotité d’assurance emprunteur, car la couverture du crédit bancaire principal reste souvent aussi importante que l’aide familiale elle-même.
Quand le montage patrimonial devient un vrai levier
Le bon montage n’est pas celui qui promet le plus d’économies ; c’est celui qui reste lisible pour tous. Une famille qui combine prêt, transmission progressive et achat immobilier sécurisé avance avec moins de frictions. Le gain se joue autant dans la clarté que dans l’optimisation.
Il faut aussi garder une cohérence entre les remboursements affichés et les déclarations annuelles. Un écart, même involontaire, peut fragiliser l’ensemble. Dans les dossiers patrimoniaux, la précision vaut souvent plus qu’une promesse généreuse.
Conseils financiers pour prêter de l’argent à son fils sans fragiliser le projet
Les meilleurs conseils financiers tiennent souvent en peu de mots : formaliser, tracer, expliquer. Un prêt familial réussi n’est pas un arrangement improvisé, mais un cadre souple et documenté. C’est ce qui permet d’aider un fils à devenir propriétaire sans transformer l’aide en sujet de crispation.
Avant de signer, mieux vaut vérifier trois points : la capacité réelle de remboursement, la durée acceptable pour le prêteur et l’impact sur la succession. Cette approche évite les décisions trop généreuses sur le papier, mais intenables dans la durée. Dans un marché immobilier où l’apport reste souvent décisif, cette discipline fait la différence.
- Définir un montant compatible avec le reste du patrimoine.
- Fixer un calendrier réaliste, même si les remboursements sont souples.
- Rédiger un contrat de prêt détaillé et daté.
- Déclarer les sommes au bon seuil.
- Conserver chaque preuve bancaire jusqu’au règlement complet.
Un dernier point mérite l’attention : si le projet immobilier s’accompagne d’une rénovation, certaines dépenses peuvent ouvrir des pistes d’optimisation, à condition de rester dans les règles. Les mécanismes de défiscalisation immobilière doivent toujours être lus avec prudence, mais ils peuvent compléter un montage familial sans le dénaturer.
Dans le même esprit, si l’objectif familial inclut une aide de long terme, il faut penser à la preuve autant qu’à la confiance. Dans ce domaine, la solidité du dossier est souvent le meilleur cadeau qu’un parent puisse faire à son enfant.
Faut-il obligatoirement rédiger un contrat pour un prêt familial à son fils ?
Oui, dès que le montant dépasse 1 500 €, un écrit est requis. Au-delà de 5 000 €, il faut aussi déclarer le prêt via le formulaire Cerfa n°2062.
Un prêt familial sans intérêts est-il autorisé ?
Oui, mais il peut être discuté sur le plan patrimonial ou fiscal si les sommes sont importantes. Un taux d’intérêt modéré et clairement indiqué dans le contrat limite les contestations.
Que risque-t-on si le prêt n’est pas déclaré ?
L’absence de déclaration peut entraîner une amende et surtout une requalification en donation déguisée, avec un impact possible sur les droits de succession.
Que se passe-t-il si le fils ne rembourse pas avant un décès ?
Si l’emprunteur décède, la dette est transmise à ses héritiers. Si le prêteur décède, la créance entre dans sa succession.
Peut-on sécuriser davantage le prêt familial ?
Oui, un acte notarié, des virements traçables, une assurance décès ou une garantie hypothécaire peuvent renforcer la sécurité juridique et patrimoniale du montage.
Thomas Gauthier








