Faire un don à une association ne relève pas seulement de la générosité : en France, cela peut aussi ouvrir droit à des réduction d’impôts si l’organisme entre dans le cadre prévu par les règles fiscales. Le même principe existe pour certains partis politiques, avec des règles spécifiques et des plafonds distincts. En pratique, tout se joue sur trois points : la nature de l’organisme, le montant versé et la présence de justificatifs fiscaux valides. Les dons déductibles ne fonctionnent donc pas tous de la même manière, et les erreurs de case ou d’organisme peuvent vite faire perdre l’avantages fiscaux attendu.
Pour un foyer qui souhaite soutenir une cause sans se tromper, la bonne méthode consiste à vérifier d’abord si l’organisme est éligible, puis à regarder le taux applicable, enfin à contrôler le plafond de dons. À titre d’exemple, un versement de 100 euros à une association éligible peut générer 66 euros de réduction d’impôt dans certains cas, tandis que des structures d’aide aux personnes en difficulté peuvent ouvrir droit à un taux plus favorable, sous conditions. Les dons aux partis politiques obéissent à un autre cadre, avec des limites précises par foyer fiscal. Pour aller plus loin sur les mécanismes applicables aux dons classiques, ce décryptage sur la réduction d’impôt liée aux dons peut servir de repère utile. En 2026, la vigilance reste la même : un don bien orienté vaut mieux qu’un versement fait à la légère.
En bref :
- Un don n’est pas toujours déductible : l’organisme doit répondre aux critères fiscaux prévus par l’administration.
- Deux grands taux existent pour les associations : 66 % dans le cas général, 75 % pour certaines structures d’aide aux personnes en difficulté, dans la limite du régime applicable.
- Les partis politiques suivent des règles distinctes, avec des plafonds propres et des conditions de versement à respecter.
- Le reçu fiscal est indispensable : il faut le conserver en cas de contrôle, même s’il n’est pas joint à la déclaration.
- Le plafond de dons peut limiter l’avantage annuel, mais un excédent peut parfois être reporté sur les années suivantes.
Défiscalisation don : comment fonctionnent les avantages fiscaux selon l’organisme
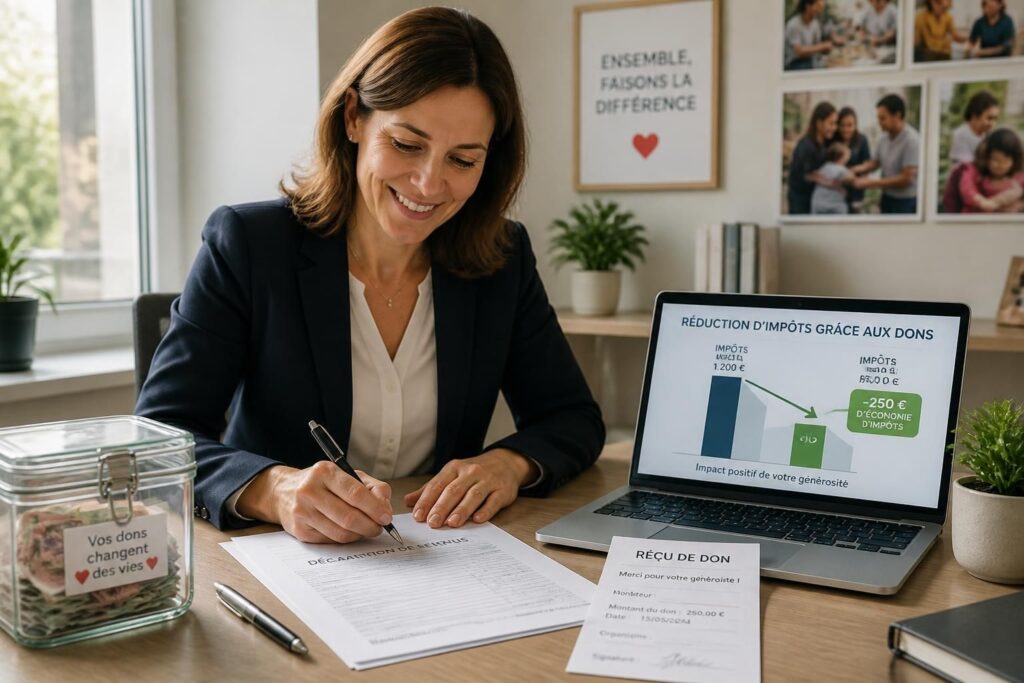
Le mécanisme est simple sur le principe : le fisc reconnaît certains dons et en compense une partie par une réduction d’impôts. Contrairement à une déduction du revenu imposable, la réduction vient diminuer directement l’impôt à payer, ce qui est souvent plus lisible pour le contribuable. Cette nuance change tout, surtout pour un ménage déjà peu imposé : la réduction agit sur la facture finale, pas seulement sur l’assiette de calcul.
Le cadre de référence se trouve dans le Code général des impôts, notamment aux articles consacrés aux dons et au mécénat. Les règles fiscales distinguent plusieurs catégories d’organismes, chacune avec ses conditions d’éligibilité. Une association culturelle, une fondation reconnue d’utilité publique ou un organisme de solidarité ne déclenchent pas forcément le même taux.
Une question revient souvent : faut-il donner beaucoup pour que cela compte ? Pas nécessairement. Un petit don régulier de 20 ou 30 euros, s’il est adressé à la bonne structure, peut ouvrir droit à un avantage fiscal tangible et lisible au moment de la déclaration.
Association, fondation, parti politique : des règles fiscales différentes
Les associations d’intérêt général, les fondations reconnues d’utilité publique et certains organismes caritatifs relèvent d’un premier régime. Les partis politiques, eux, répondent à un autre ensemble de contraintes, avec des plafonds et des modalités de versement encadrés par la loi. Mieux vaut donc ne pas mélanger les deux univers : un versement qui ouvre droit à un avantage dans un cadre peut être traité différemment dans l’autre.
Pour les associations éligibles, le taux de 66 % s’applique dans la plupart des cas. Par exemple, un don de 150 euros peut réduire l’impôt de 99 euros, sous réserve du respect des plafonds. À l’inverse, certains organismes d’aide aux personnes en difficulté permettent une réduction de 75 %, dans la limite du plafond applicable pour ce régime majoré.
Du côté des partis politiques, les versements sont également encadrés, avec des plafonds précis par personne et par foyer. C’est là qu’il faut lire attentivement les informations de l’organisme bénéficiaire : un don politique n’offre pas la même lecture fiscale qu’un don à Emmaüs, au Secours populaire ou à une fondation reconnue.
Quels sont les taux de réduction d’impôt pour les dons aux associations en 2026 ?
Le taux général de 66 % reste la base la plus fréquente pour les dons à des structures d’intérêt général. Ce taux signifie qu’un don de 100 euros peut alléger l’impôt de 66 euros, ce qui rend le geste plus accessible qu’il n’y paraît. À condition, bien sûr, que l’association respecte les critères fiscaux et puisse délivrer un reçu conforme.
Le taux de 75 % vise certaines structures qui viennent en aide aux personnes en difficulté, par exemple pour l’accès à la nourriture, à l’hébergement ou aux soins. Ce régime est plus favorable, mais il n’est pas illimité : au-delà d’un seuil fixé chaque année par les textes applicables, les dons excédentaires repassent dans le régime de droit commun à 66 %. Voilà pourquoi le calcul doit toujours être vérifié avant de multiplier les versements fin d’année.
| Type d’organisme | Taux de réduction | Point de vigilance |
|---|---|---|
| Association d’intérêt général ou fondation éligible | 66 % | Respect du plafond global des dons |
| Organisme d’aide aux personnes en difficulté | 75 % | Plafond spécifique au régime majoré |
| Parti politique | Selon le régime applicable | Plafonds et conditions de versement à vérifier |
Dans la pratique, le bon réflexe consiste à demander à l’organisme s’il est habilité à émettre des dons déductibles. Cela évite les mauvaises surprises, surtout lorsqu’un versement a été effectué en fin d’année et que le reçu n’arrive pas à temps.
Le plafond de dons : ce qu’il faut surveiller avant de déclarer
La réduction d’impôt sur les dons est soumise à une limite globale, généralement fixée à 20 % du revenu imposable du foyer. Si les versements dépassent ce seuil, l’excédent n’est pas perdu d’un coup : il peut être reporté sur les cinq années suivantes, sous réserve des règles en vigueur. Cela intéresse particulièrement les contribuables qui soutiennent plusieurs causes à la fois.
Ce mécanisme évite de se retrouver pénalisé après une année généreuse. Imaginons Claire, cadre dans l’événementiel, qui verse 2 000 euros à différentes associations après une année très favorable : si le plafond est dépassé, la partie non utilisée peut rester utile sur les déclarations futures. Le système protège donc la générosité, tout en gardant un cadre.
Sur ce point, un conseil simple s’impose : cumuler ses dons sur un tableau personnel, puis vérifier le total avant de remplir la déclaration. C’est une habitude peu glamour, mais elle évite bien des oublis.
Les justificatifs fiscaux : le document que l’administration peut demander
Le justificatif fiscal, souvent appelé reçu fiscal, est la pièce maîtresse du dossier. C’est l’association ou l’organisme bénéficiaire qui le délivre, généralement selon le modèle CERFA officiel. Sans ce document, difficile de sécuriser l’avantage fiscal en cas de contrôle.
Il n’est pas nécessaire de joindre le reçu à la déclaration de revenus. En revanche, il faut le conserver pendant trois ans, car l’administration peut en demander la présentation sur cette période. Certaines associations envoient le document automatiquement en fin d’année ; d’autres le transmettent sur demande.
En cas de doute, mieux vaut contacter l’organisme plutôt que de supposer que tout est en ordre. Une association de quartier peut être très active sans pour autant être habilitée à délivrer un reçu ouvrant droit à réduction d’impôt. La forme associative ne suffit donc pas : c’est l’éligibilité fiscale qui compte.
Comment déclarer ses dons sans se tromper
La déclaration se fait dans les cases dédiées au sein du formulaire de revenus. Le montant total versé dans l’année doit être reporté, puis le calcul est effectué automatiquement par l’administration. Une seule erreur de saisie peut décaler le montant de l’avantage attendu, d’où l’intérêt de vérifier ses montants avant validation.
- Rassembler tous les reçus fiscaux reçus au cours de l’année.
- Vérifier que chaque organisme figure bien parmi les structures éligibles.
- Additionner les montants versés en numéraire et, si besoin, les dons en nature selon les règles applicables.
- Reporter le total dans les cases prévues lors de la déclaration.
- Conserver les justificatifs pendant trois ans.
Pour aller plus loin sur les mécanismes fiscaux liés aux autres formes d’optimisation, un détour par la défiscalisation des impôts en 2026 permet de replacer le don dans une stratégie plus large, sans mélanger les dispositifs.
Partis politiques : quelles règles fiscales pour les dons en 2026 ?
Les dons versés à des partis politiques ne relèvent pas du même univers que les dons aux associations. Ici, les plafonds sont spécifiques, et les versements doivent respecter le cadre légal prévu pour les financements politiques. Le principe reste toutefois proche : un versement conforme peut ouvrir droit à une réduction d’impôt.
Le contribuable doit notamment veiller à la nature du bénéficiaire, au mode de paiement et au respect des plafonds par foyer fiscal. Les règles sont strictes, car elles servent à éviter les financements indirects ou excessifs. Autrement dit, mieux vaut lire le détail avant de donner, plutôt que de supposer qu’un don politique fonctionne comme un don caritatif.
Dans les faits, les contribuables qui veulent soutenir une formation politique devraient toujours vérifier les mentions fournies par le parti et conserver les reçus correspondants. Ici encore, le reçu n’est pas un détail administratif : c’est la clé qui permet de rattacher le versement à la bonne ligne fiscale.
Comment distinguer un don à une association d’un don à un parti politique ?
La différence repose à la fois sur la finalité et sur le traitement fiscal. Une association agit dans un but d’intérêt général, culturel, social ou éducatif ; un parti politique finance une activité militante et électorale dans un cadre précis. Les conséquences ne sont pas les mêmes, même si le donateur, lui, cherche souvent simplement à soutenir une cause.
Un exemple concret aide à y voir clair : Marc verse 80 euros à une association d’aide alimentaire et 100 euros à un parti politique. Les deux gestes peuvent être fiscalement reconnus, mais les plafonds, les catégories et les pièces à conserver ne suivent pas la même logique. C’est précisément pour cela qu’il faut séparer les deux montants dans son suivi personnel.
En cas de doute, la règle la plus sûre est de demander une confirmation écrite à l’organisme. Une réponse claire vaut mieux qu’une interprétation approximative au moment de la déclaration.
Dons en nature, dons en numéraire et cas particuliers à connaître
Un don n’est pas toujours un virement bancaire. Il peut s’agir d’un versement en argent, mais aussi d’un don en nature, comme du matériel, des vêtements ou certains biens valorisables. Les mêmes taux peuvent s’appliquer, à condition que l’association soit en mesure de formaliser correctement la valeur du don et de délivrer un reçu conforme.
Le point délicat, ici, est l’évaluation. Un don en nature mal chiffré peut fragiliser la déclaration, d’où l’intérêt de conserver toute preuve utile : facture, estimation, attestation de remise. C’est un terrain où la rigueur compte autant que la générosité.
Autre cas particulier : certains contribuables sont assujettis à l’impôt sur la fortune immobilière, avec des règles propres pour les dons à des organismes éligibles. Cette situation appelle une vérification attentive, car les dispositions ne se lisent pas comme pour l’impôt sur le revenu. Dans ce domaine, un professionnel qualifié peut sécuriser le montage sans improvisation.
Pour ceux qui cherchent à comparer plusieurs voies de défiscalisation, y compris hors du champ des dons, une ressource sur la défiscalisation monument historique permet de comprendre comment certains dispositifs se distinguent nettement des dons aux associations. Et pour les lecteurs qui étudient aussi les structures patrimoniales, ce guide sur la défiscalisation via SCI et patrimoine éclaire un autre pan des règles fiscales.
Quels dons ouvrent droit à une réduction d’impôt ?
Les dons versés à des associations d’intérêt général, à certaines fondations et à des organismes d’aide aux personnes en difficulté peuvent ouvrir droit à une réduction d’impôt, à condition que l’organisme soit éligible et qu’il délivre un reçu fiscal valide. Les dons à certains partis politiques suivent aussi un régime fiscal spécifique.
Faut-il envoyer les justificatifs fiscaux avec la déclaration ?
Non. Le reçu fiscal n’est pas à joindre à la déclaration de revenus. Il doit simplement être conservé pendant trois ans, car l’administration peut le demander en cas de contrôle.
Que se passe-t-il si le plafond de dons est dépassé ?
La part des dons qui excède le plafond applicable peut, selon les règles en vigueur, être reportée sur les cinq années suivantes. Il est donc utile de conserver le détail des versements pour suivre ce report.
Les dons aux partis politiques donnent-ils les mêmes avantages fiscaux que les dons aux associations ?
Non, les règles fiscales sont distinctes. Les dons aux partis politiques répondent à des plafonds et à des conditions spécifiques, différentes de celles applicables aux associations et aux fondations.
Comment savoir si une association est éligible ?
Le plus simple est de demander directement à l’association si elle est habilitée à émettre un reçu fiscal. En cas de doute, il faut vérifier ses mentions officielles et s’assurer qu’elle remplit bien les conditions d’intérêt général et de gestion désintéressée.
Thomas Gauthier