La défiscalisation n’est ni un mot magique ni un privilège réservé aux gros patrimoines. En 2026, elle repose surtout sur une idée simple : utiliser des dispositifs fiscaux prévus par la loi pour transformer une dépense, un investissement ou une épargne de long terme en réduction d’impôts ou en économie d’impôt. Entre la fin du Pinel, la montée en puissance du PER et les ajustements récents autour du LMNP, le paysage a changé, mais les leviers restent nombreux pour alléger son impôt sans sortir du cadre légal.
Le point clé, souvent négligé, tient à la hiérarchie des critères. Un avantage fiscal ne compense jamais un mauvais actif, un rendement faible ou un risque mal compris. C’est particulièrement vrai en investissement locatif, où les promesses séduisantes cachent parfois des loyers plafonnés, des frais élevés ou une revente moins confortable qu’annoncé. À l’inverse, un salarié imposé à 30 % peut déjà tirer un vrai bénéfice d’un versement sur un PER, tandis qu’un foyer bien accompagné peut combiner plusieurs leviers en respectant le plafond des niches fiscales. La loi de finances 2026 n’a pas révolutionné l’ensemble, mais elle confirme une logique durable : la bonne stratégie dépend avant tout du profil fiscal, du calendrier et de l’objectif patrimonial.
En bref :
- Le PER reste l’un des leviers les plus lisibles pour baisser son revenu imposable, surtout à partir de la tranche à 30 %.
- Le LMNP conserve un intérêt réel en 2026, malgré les changements sur la revente introduits par la loi de finances 2025.
- La fin du Pinel a déplacé l’attention vers le Denormandie, le déficit foncier et certains montages patrimoniaux.
- Les dons, l’emploi à domicile et le Girardin industriel offrent des mécaniques différentes : réduction, crédit d’impôt ou avantage hors plafond.
- Le plafond global des niches fiscales reste un repère central, sauf pour quelques exceptions bien identifiées.
Défiscalisation impot en 2026 : comprendre les leviers qui réduisent vraiment la facture
Parler de défiscalisation impot, c’est surtout parler d’arbitrages. Faut-il réduire son revenu imposable dès cette année, ou privilégier un placement qui portera ses fruits plus tard ? Faut-il viser un avantage immédiat, comme un crédit d’impôt, ou un mécanisme plus patrimonial, comme un achat immobilier rénové ? Les réponses ne sont pas les mêmes selon la tranche marginale d’imposition, autrement dit le taux appliqué à la dernière part de revenu.
Un foyer à 11 % d’imposition n’a pas le même intérêt qu’un foyer à 41 % ou 45 %. C’est là que beaucoup se trompent : ils regardent d’abord l’économie affichée, puis seulement le risque. Or une bonne stratégie fiscale commence par une question plus simple : cet argent serait-il investi, épargné ou consommé sans l’avantage fiscal ? Si la réponse est non, l’opération mérite examen ; si la réponse est oui, le dispositif peut devenir un accélérateur puissant.
Les grands mécanismes à distinguer avant de choisir
Trois familles dominent les usages. Les déductions réduisent le revenu imposable, comme le PER ou le déficit foncier ; les réductions d’impôt diminuent directement l’impôt dû, comme certains investissements immobiliers ou le Girardin ; enfin, les crédits d’impôt peuvent même être remboursés si le montant dépasse l’impôt, ce qui change beaucoup pour les ménages faiblement imposés. La nuance est essentielle, car elle détermine la portée réelle de l’avantage.
À cela s’ajoute le fameux plafond des niches fiscales, fixé en principe à 10 000 euros par an et par foyer, avec des exceptions à 18 000 euros pour certains investissements ultramarins et les Sofica. Certains leviers, comme le PER et le déficit foncier, échappent à ce plafond. Autrement dit, cumuler intelligemment plusieurs dispositifs peut être plus efficace que chercher un seul “gros coup”.
Le fil conducteur, pour un couple fictif de cadres installés à Nantes, est parlant : revenus stables, projet immobilier, envie de préparer la retraite et besoin de lisibilité. En combinant PER, travaux déductibles et éventuellement un investissement locatif bien structuré, ce couple peut construire une optimisation fiscale cohérente. C’est souvent cette cohérence qui fait la différence entre une économie d’impôt durable et une opération vite regrettée.
PER 2026 : la réduction d’impôt la plus directe pour préparer sa retraite
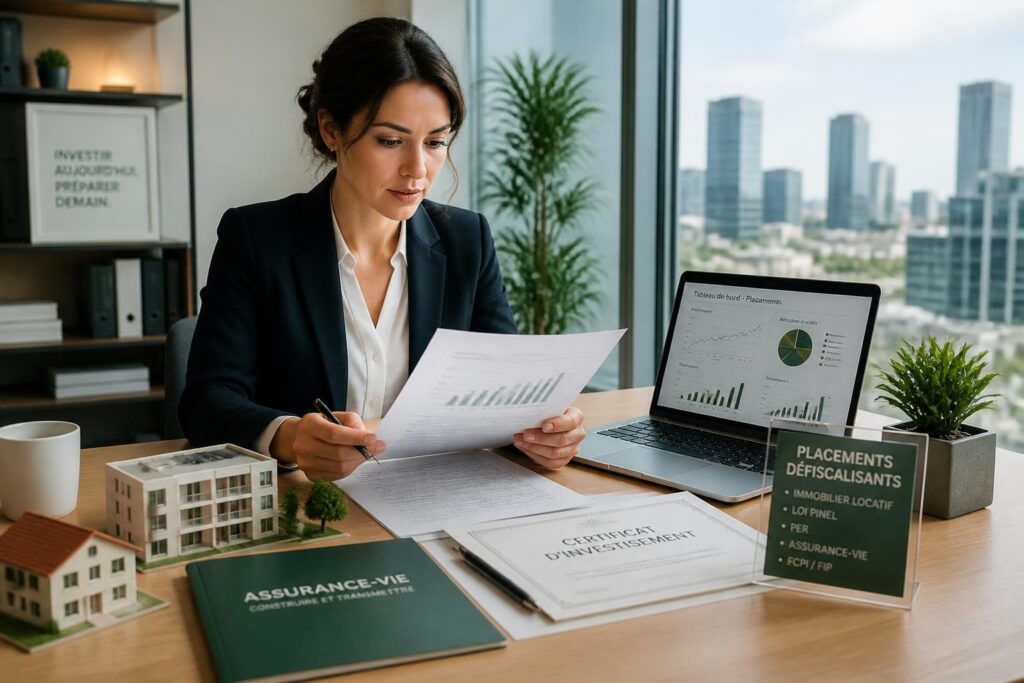
Le Plan d’Épargne Retraite, ou PER, reste l’un des dispositifs fiscaux les plus simples à comprendre. Les versements volontaires sont déductibles du revenu imposable, dans la limite d’un plafond annuel. Pour un contribuable à 30 %, verser 10 000 euros peut générer environ 3 000 euros d’économie d’impôt ; à 41 %, l’économie grimpe à 4 100 euros. Le principe est limpide : l’État accepte de réduire l’impôt aujourd’hui, à condition d’immobiliser l’épargne jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la loi.
En 2026, le plafond de déduction atteint 10 % des revenus professionnels de l’année précédente, avec un minimum de 4 399 euros et un maximum de 35 194 euros pour un salarié. Les plafonds non utilisés des trois années antérieures restent reportables, ce qui permet parfois de faire un versement plus conséquent sur une seule année. Pour les couples, la mutualisation des plafonds peut offrir une marge de manœuvre intéressante, surtout quand l’un des deux conjoints a peu ou pas de revenus.
Ce que le PER change vraiment sur le terrain
Le PER n’est pas seulement un outil fiscal ; c’est aussi un outil d’organisation patrimoniale. Il sert à capter une économie d’impôt pendant les années de forte activité, puis à préparer une sortie à un taux potentiellement plus doux au moment de la retraite. La sortie peut prendre trois formes : capital, rente viagère, ou combinaison des deux. La fiscalité de sortie mérite d’être anticipée, car elle dépend de la nature des sommes versées et de votre situation future.
Un jeune actif qui sait vouloir acheter sa résidence principale peut y voir un double intérêt : épargner avec discipline tout en gardant la possibilité d’un déblocage anticipé pour l’achat. À l’inverse, un profil déjà proche de la retraite devra davantage comparer le PER à d’autres enveloppes, comme l’assurance-vie. Pour aller plus loin, un autre levier de réduction d’impôt via les dons peut aussi compléter une stratégie déjà bien remplie.
LMNP 2026 : un investissement locatif encore performant, mais à lire avec prudence
Le statut de Loueur Meublé Non Professionnel reste un pilier de l’investissement locatif en 2026. Il concerne les logements loués meublés avec l’équipement nécessaire à la vie courante, qu’il s’agisse d’un appartement classique, d’une résidence étudiante ou d’un EHPAD. Son atout majeur demeure le régime réel simplifié, qui permet de déduire les charges réelles et surtout d’amortir le bien, c’est-à-dire de constater comptablement une usure annuelle sans sortie d’argent correspondante.
Sur un bien de 200 000 euros, si 60 000 euros correspondent au terrain, l’amortissement du bâti peut représenter autour de 4 667 euros par an sur 30 ans, auxquels s’ajoute celui du mobilier. Cette mécanique réduit fortement le résultat imposable, souvent jusqu’à annuler l’impôt sur les loyers pendant plusieurs années. En pratique, dès qu’un emprunt est en cours, le régime réel devient souvent plus intéressant que le micro-BIC, qui applique seulement un abattement forfaitaire de 50 % sur les recettes, voire 71 % pour certains meublés de tourisme classés.
Régime réel ou micro-BIC : le vrai arbitrage
Le micro-BIC séduit par sa simplicité, mais il ne tient pas toujours face à la réalité économique d’un bien financé à crédit. Le régime réel, lui, permet de prendre en compte intérêts d’emprunt, taxe foncière, assurance PNO, charges de copropriété, honoraires comptables et frais de gestion. Lorsque les charges dépassent la moitié des loyers, le réel s’impose presque naturellement.
La réforme issue de la loi de finances 2025 a toutefois changé un point important : les amortissements déduits pendant la détention sont désormais partiellement réintégrés dans le calcul de la plus-value à la revente. L’intérêt du LMNP reste solide, mais la fiscalité de sortie doit désormais entrer dans le calcul. Avant d’acheter, mieux vaut raisonner sur la durée de détention et non sur le seul gain immédiat.
Le statut implique aussi la CFE, la cotisation foncière des entreprises, due même en non-professionnel. Son montant varie selon la commune, souvent entre 200 et 1 500 euros par an, avec déductibilité au régime réel. Et côté démarches, la déclaration d’activité reste à effectuer rapidement après le démarrage. Pour ceux qui structurent leur patrimoine via une société, un dossier sur la SCI et la gestion patrimoniale peut également éclairer l’arbitrage.
Pinel terminé, quelles alternatives de défiscalisation immobilière restent en 2026 ?
Le Pinel classique s’est éteint fin 2024, ce qui a refermé un cycle long de l’immobilier neuf défiscalisant. Son bilan était contrasté : utile pour soutenir la construction dans certaines zones tendues, mais souvent critiqué pour des prix d’achat élevés et une rentabilité parfois décevante. En 2026, les investisseurs se tournent donc vers d’autres dispositifs fiscaux, plus lisibles ou plus patrimoniaux selon les cas.
Le Denormandie reprend une logique proche, mais dans l’ancien avec travaux. Il faut que la rénovation représente au moins 25 % du coût total de l’opération, dans une commune éligible. La réduction d’impôt est de 12 % sur 6 ans, 18 % sur 9 ans et 21 % sur 12 ans, avec une assiette plafonnée à 300 000 euros et 5 500 euros par mètre carré. Ce mécanisme séduit surtout les profils qui veulent rénover un centre-ville tout en conservant une logique d’investissement immobilier.
Le déficit foncier, plus discret mais souvent redoutablement efficace
Le déficit foncier fonctionne autrement. Il s’applique à un bien loué nu, lorsque les charges déductibles dépassent les loyers encaissés. Les travaux d’entretien, de réparation ou d’amélioration peuvent alors être imputés sur le revenu global jusqu’à 10 700 euros par an, avec des règles spécifiques pour certains travaux de rénovation énergétique. L’avantage est clair : ce mécanisme échappe au plafonnement des niches fiscales.
Pour un contribuable à 41 %, 10 700 euros de déficit imputé peuvent représenter une économie supérieure à 4 000 euros, sans compter l’effet sur les prélèvements sociaux liés aux loyers. C’est précisément ce qui en fait un outil apprécié des investisseurs qui réhabilitent de l’ancien avec une vraie logique patrimoniale. Dans ce registre, la restauration de monuments historiques reste le dispositif le plus puissant, mais aussi l’un des plus exigeants.
Dons, emploi à domicile et crédit d’impôt : des leviers simples à activer
Tous les dispositifs de défiscalisation ne passent pas par la pierre ou la retraite. Certains leviers sont bien plus accessibles, à condition d’avoir les bons réflexes. Les dons aux associations donnent droit à une réduction d’impôt de 66 %, voire 75 % pour certains organismes d’aide aux personnes en difficulté, dans certaines limites. C’est un mécanisme concret, qui permet d’aligner solidarité et optimisation fiscale, sans promettre de miracle.
Pour l’emploi à domicile, le fonctionnement est différent : il s’agit d’un crédit d’impôt de 50 %, plafonné selon la situation du foyer. Là où une réduction s’arrête à l’impôt dû, un crédit peut être remboursé si l’impôt est trop faible. C’est ce qui le rend très utile pour les familles, les seniors et les ménages peu imposés. Un foyer non imposable peut ainsi récupérer une partie de ses dépenses, ce qui n’est pas anodin dans un budget annuel.
Ce que ces dispositifs changent au quotidien
Ils ont un avantage rarement mis en avant : leur simplicité. Pas besoin d’acheter un bien, de gérer des travaux ou d’accepter une immobilisation longue. Les dons s’inscrivent dans une logique citoyenne, tandis que les services à la personne réduisent le coût réel de gestes utiles au quotidien, comme la garde d’enfants, le ménage ou l’aide informatique.
Dans une stratégie globale, ils servent souvent de complément. Un foyer qui utilise déjà le PER ou un investissement locatif peut encore mobiliser ces mécanismes tant qu’il reste dans les limites prévues. Les règles étant précises, les sources publiques restent les plus fiables : service-public.fr pour les principes généraux, et impots.gouv.fr pour les plafonds et formulaires à jour.
Girardin industriel, FCPI, PME : les dispositifs fiscaux à fort effet, mais à manier avec méthode
Certains dispositifs fiscaux visent les contribuables les plus imposés ou les profils à l’aise avec le risque. Le Girardin industriel en fait partie : l’investisseur finance indirectement du matériel productif en Outre-mer et obtient une réduction d’impôt supérieure à son apport. Sur 10 000 euros investis, l’avantage fiscal peut dépasser 11 000 euros, parfois davantage selon le montage. Le mécanisme est efficace, mais il repose sur un montage technique, donc sensible à la qualité de l’opérateur.
Les FCPI et FIP, eux, orientent l’épargne vers l’innovation et les PME régionales. Ils ouvrent droit à une réduction d’impôt, mais au prix d’un blocage de plusieurs années et d’un risque de performance réel. L’avantage fiscal ne doit pas masquer les frais d’entrée ni la possibilité d’une contre-performance. C’est le genre de placement qui mérite une lecture froide, loin des promesses trop séduisantes.
Quand le patrimoine prend le relais de la simple économie d’impôt
Pour les patrimoines plus élevés, les dispositifs Malraux et Monuments historiques changent d’échelle. Le premier offre une réduction d’impôt importante sur des travaux de restauration, le second permet une déduction très large, sous conditions strictes. Ces solutions sont puissantes, mais elles exigent du temps, un vrai suivi technique et une capacité à immobiliser le bien longtemps.
Dans la pratique, ces opérations séduisent les contribuables à forte TMI, souvent 41 % ou 45 %, qui cherchent moins une réduction ponctuelle qu’une stratégie de transmission et de valorisation patrimoniale. Avant d’aller plus loin, il est utile de retenir cette règle simple : plus l’avantage fiscal est fort, plus l’exigence de sélection doit être élevée.
| Dispositif | Nature de l’avantage | Plafond / limite | Point de vigilance |
|---|---|---|---|
| PER | Déduction du revenu imposable | Hors plafond des niches fiscales | Épargne bloquée jusqu’à la retraite, sauf cas prévus |
| LMNP | Amortissement + déduction des charges | Pas de réduction d’impôt directe | Fiscalité de sortie à intégrer depuis la loi de finances 2025 |
| Denormandie | Réduction d’impôt immobilière | Soumis au plafond des niches fiscales | Travaux minimum de 25 % |
| Déficit foncier | Imputation sur le revenu global | 10 700 euros par an | Bien loué nu uniquement |
| Girardin industriel | Réduction d’impôt majorée | 18 000 euros de plafond | Risque de requalification fiscale |
Quel dispositif choisir selon votre tranche d’imposition ?
La vraie question n’est pas “quel est le meilleur dispositif ?”, mais “quel dispositif correspond à votre niveau d’imposition et à votre horizon ?”. À 11 %, l’intérêt fiscal reste modeste et les contraintes de blocage pèsent souvent trop lourd. À 30 %, le PER commence à devenir très lisible, tandis que le locatif rénové peut apporter une couche supplémentaire d’optimisation. À 41 % ou 45 %, presque tous les leviers prennent de la valeur, mais ils exigent davantage de rigueur.
Pour un foyer prudent, la priorité consiste souvent à utiliser les dispositifs simples, puis à monter en complexité seulement si le patrimoine le justifie. Pour un investisseur plus aguerri, l’assemblage de plusieurs outils peut produire une vraie baisse d’impôt, sans dépasser les plafonds ni dégrader la qualité des actifs choisis. C’est cette logique de construction, plus que la chasse au gain fiscal brut, qui donne des résultats durables.
Repères pratiques pour ne pas se tromper
- À 11 % : privilégier les solutions simples, comme les dons ou le crédit d’impôt lié aux services à la personne.
- À 30 % : envisager le PER et, si le projet s’y prête, un investissement locatif avec travaux.
- À 41 % et plus : exploiter le PER au plafond, le déficit foncier, puis les montages plus techniques comme Girardin ou Malraux.
- En présence d’un patrimoine ancien : étudier la rénovation patrimoniale avant de viser un bien neuf trop standardisé.
- Avant toute souscription : vérifier les conditions sur les sites publics et calibrer le projet sur la durée.
La meilleure optimisation fiscale n’est pas celle qui promet le plus, mais celle qui survit à une relecture calme, chiffres à l’appui. C’est souvent à ce moment-là que la différence entre une bonne affaire et une fausse bonne idée devient visible.
Le Pinel existe-t-il encore en 2026 ?
Non. Le Pinel classique et le Pinel+ ont pris fin au 31 décembre 2024. En 2026, les alternatives les plus souvent étudiées sont le Denormandie, le LMNP au régime réel, le déficit foncier et, pour certains profils, le dispositif Malraux.
Le PER réduit-il vraiment l’impôt immédiatement ?
Oui, dans la limite de votre plafond de déduction. Les versements volontaires viennent diminuer le revenu imposable, ce qui crée une économie d’impôt immédiate. L’intérêt est particulièrement visible à partir de la tranche marginale à 30 %.
Le LMNP reste-t-il intéressant après la loi de finances 2025 ?
Oui, car le régime réel permet toujours de déduire les charges et d’amortir le bien. La réforme a surtout modifié la fiscalité de la revente, avec une réintégration partielle des amortissements dans la plus-value imposable.
Quel est le plafond des niches fiscales en 2026 ?
Le plafond global est en principe de 10 000 euros par foyer fiscal et par an. Il passe à 18 000 euros pour certains investissements en Outre-mer, notamment le Girardin industriel. Le PER et le déficit foncier ne relèvent pas de ce plafond.
Peut-on cumuler plusieurs dispositifs de défiscalisation ?
Oui, et c’est même souvent la bonne approche. Un foyer peut par exemple combiner PER, déficit foncier, dons et certains investissements soumis au plafond, à condition de respecter les règles propres à chaque mécanisme et de vérifier leur cohérence globale.
Sources utiles : impots.gouv.fr, service-public.fr, Légifrance pour les textes de finances applicables, ainsi que les fiches officielles liées au PER, au LMNP et aux investissements immobiliers.
Thomas Gauthier